
纯牛奶在香港检出菌落超标!君乐宝IPO关键期遭遇食安“黑天鹅”
8月的香港暑气未散,一则来自香港食物环境卫生署食物安全中心的通报,给正踩着油门冲刺港股IPO的君乐宝乳业兜头浇下了一盆冷水。
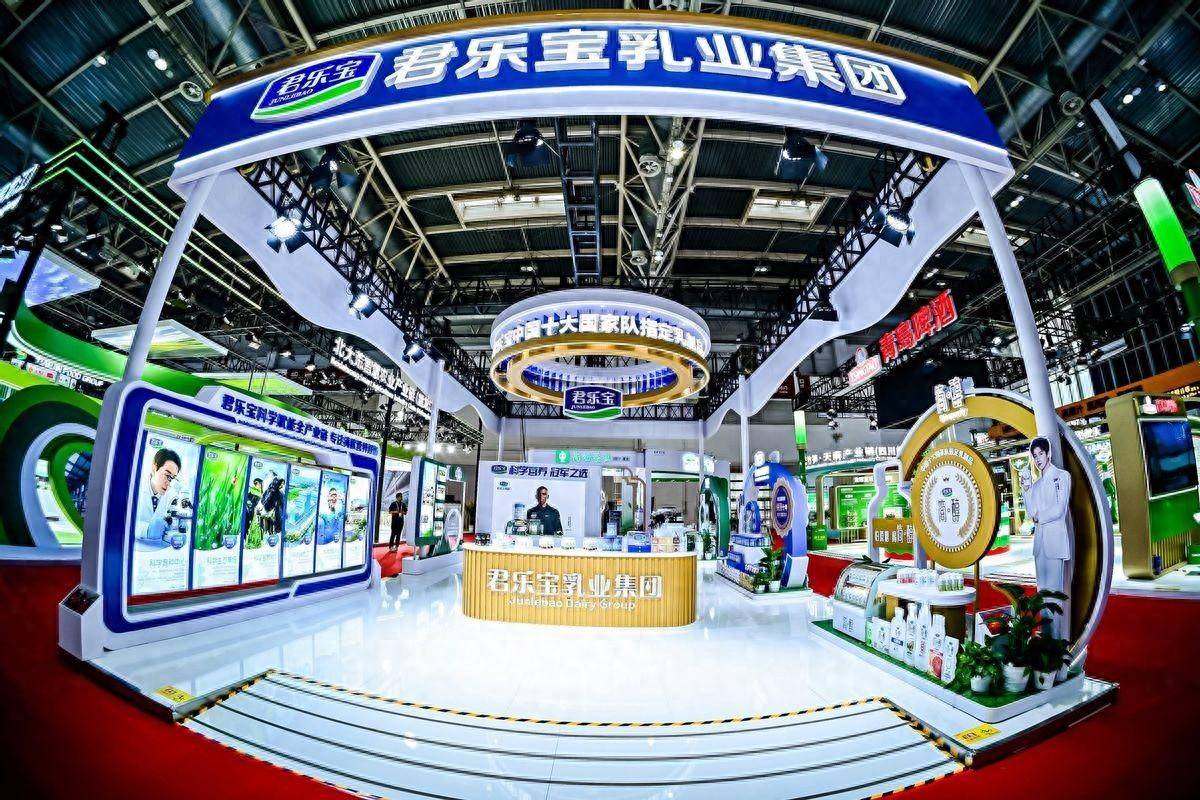
时间的巧合几乎带着戏剧性的意味:8月20日,君乐宝刚刚向港交所递交了更新版IPO申报材料。这已经是君乐宝第二次递表——此前的1月19日首次递交后,因未在6个月有效期内完成聆讯而失效。二次递表,意味着君乐宝对登陆港股志在必得。可仅仅6天后的8月26日,香港食安中心的官方通报就摆在了公众面前:一批一公升装的君乐宝纯牛奶,在进口常规抽检中被检出四个样本的菌落计数全部达到或超过十个,突破了香港《奶业规例》划定的法定红线。
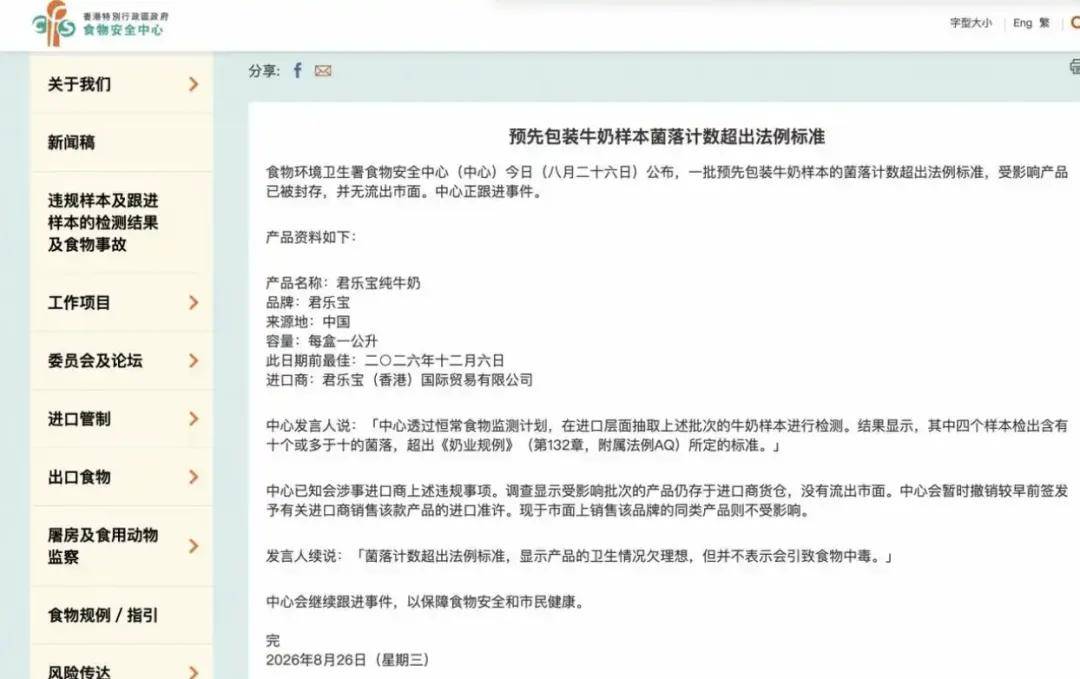
所幸的是,涉事批次产品已被封存于进口商货仓,未流入市面,也未对消费者造成直接影响。但香港食安中心已经第一时间暂时撤销了该款纯牛奶的进口准许,这张来自监管层的“黄牌警告”,还是让站在上市关键节点的君乐宝瞬间被推上了舆论的风口浪尖。
不少消费者第一时间心生疑虑:菌落计数超标到底意味着什么?
作为衡量食品卫生状况的核心“晴雨表”,菌落总数数值越高,直接指向产品的清洁度表现越差。背后的诱因链条并不单一:可能是原辅料初始菌群控制不到位,可能是生产加工环节的卫生管控出现疏漏,也可能是包装容器清洗消毒缺位,甚至储运环节的温度、洁净度不达标都可能触发这一问题。
不过香港食安中心也特别作出说明:这次的菌落超标仅代表产品卫生情况未达理想标准,并不等同于会直接引发食物中毒,事件暂时尚未上升到重大食品安全事故的程度。但对于一家以品质为生命线、正筹备登陆资本市场的乳企来说,这份“非事故”的通报,分量却一点不轻。
如果没有这起风波,君乐宝这次的IPO几乎称得上是带着“黄金履历”闯关。
从财务表现来看,这家河北乳企的增长曲线相当亮眼:天眼查App显示,2023年总营收175.5亿元,2025年已经攀升至203.8亿元;2026年上半年单半年就拿下106.1亿元收入,主营业务收入同比增速达10.3%。利润端的表现更为惊艳,经调整净利润从2023年的6亿元跃升至2025年的12.6亿元,两年时间直接实现翻倍;2026年上半年更是交出7.45亿元的成绩单,同比增长12.7%。
市场份额的排位同样足够有说服力:按2025年零售额计算,君乐宝已经跻身全国乳制品企业第三位,整体市场份额4.3%,更在低温液奶赛道登顶全国第一。其王牌产品“悦鲜活”在2025年成为中国鲜奶第一品牌,鲜奶产品线的收入也从2023年的15.7亿元快速扩容至2025年的31.7亿元。
股权结构和股东阵容也为这次上市加注了不少期待:创始人魏立华通过直接和间接方式控制着约59.26%的表决权,牢牢掌握公司发展方向;红杉中国、春华资本、平安投资三家顶级机构分别持股8.59%、7.68%和4.84%,资本加持下的这场IPO早已吸引了市场的诸多目光。
更值得一提的是香港市场对于君乐宝的特殊意义:早在2016年8月,君乐宝婴幼儿配方奶粉就以“陆港同质同价”的标准进入香港市场,2025年5月明星产品“悦鲜活”也正式登陆香港,供港产品长期以来都被外界视作国内食品企业品质管控的“试金石”,君乐宝自己也在招股书中多次着重强调公司成熟的全链条品质管控能力。偏偏就是这批代表最高品质标准的供港纯牛奶,在进口抽检中栽了跟头。
这起风波的杀伤力,从来都不止于事件本身。
人们很快注意到,这并非君乐宝在IPO敏感期传出的唯一负面消息:就在8月16日,君乐宝控股子公司张家口君乐宝旗帜牧业有限公司新增一条被执行人信息,虽然执行标的仅为502元,金额小到几乎可以忽略,但在上市前的敏感窗口,任何细微的负面信号都可能被资本市场放大解读。
对于食品行业来说,食品安全从来都不是用来锦上添花的加分项,而是决定企业安身立命的根本准则,进入资本市场之后,这条准则的权重还会被成倍放大。港股投资者向来对食品安全问题高度敏感,回顾过往登陆港股的内地乳企,但凡传出质量风波,公司的股价和估值几乎都会第一时间承受冲击。即便这次涉事批次没有流入市场,“供港产品菌落超标”的事实本身,已经实实在在对君乐宝长期打造的品牌信誉造成了冲击。
如今摆在君乐宝面前的,是几道绕不开的考题:在接下来的上市聆讯和投资者路演过程中,他们要如何向监管层和市场解释这起偶发事件?要拿出怎样的切实证据,证明这次超标只是个别环节的疏漏,而非整个品控体系存在系统性风险?他们又该如何让资本市场信服,一家连供港产品都出现卫生瑕疵的企业,其质量管控能力真的配得上“全国第三”的行业地位?
上市的大门近在眼前,但这场突如其来的风波,已经为君乐宝的港股冲刺之路,蒙上了一层不容忽视的阴影。