
IPO雷达丨砍项目、降募资,汉盛海装即将上会,外销收入一半来自保税区,销售费用高于研发费用
9月4日,北交所官网显示,北交所上市委员会定于2026年9月10日上午9时召开2026年第84次审议会议,届时将审议汉盛(上海)海洋装备技术股份有限公司(简称“汉盛海装”)的公开发行股票并上市申请。
招股书显示,汉盛海装是一家海洋装备制造企业,主要从事海洋船舶和海洋工程水资源与环保设备的研发、生产、销售以及船用设备备件的销售。
本次汉盛海装拟公开发行股票不超过1600万股(未考虑超额配售选择权),募集资金约3.16亿元。公司此前于8月21日对募投项目进行了调整,将原计划的3.69亿元募资下调14.3%,砍掉了全球营销与服务网络建设项目,调整后募资投向为长兴生产基地建设项目(2.5亿元)和研发中心与分部建设项目(6612.58万元)。保荐机构为申万宏源证券承销保荐有限责任公司。
受益于全球造船行业景气周期上行、中国大力扶持海洋装备产业政策等因素影响,公司报告期内业绩呈现快速增长态势。2023年至2025年(下称“报告期”),公司实现营业收入分别为1.95亿元、2.98亿元和3.84亿元,增长率分别为47.88%、52.70%和28.95%;实现归属于母公司所有者的净利润分别为4430.30万元、8212.53万元和9868.44万元,增长率分别为40.95%、85.37%和20.16%。
基于公司当前的经营业绩、订单情况、经营状况及市场环境,公司预计2026年1-9月实现营业收入约为3亿元至3.3亿元,同比增长9.46%至20.40%;归属于母公司所有者的净利润约为7500万元至8100万元,同比增长6.26%至14.76%。
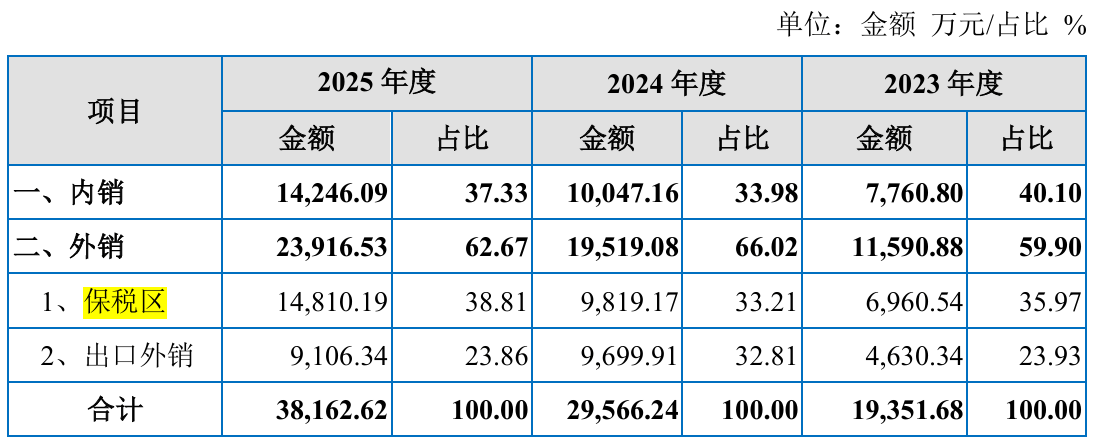
值得注意的是,报告期内,公司外销收入占营业收入的比例分别为60.05%、65.97%和62.80%。公司外销收入占比相对较高,外销结算货币主要为美元,部分客户直接以美元定价,美元兑人民币汇率波动将对公司外销收入和经营业绩带来一定程度的影响。
然而,这六成外销收入里,一半以上是在境内的保税区完成的,占比分别为60.05%、50.31%、61.93%。公司将客户订单产品运输至保税区并申报出口,同时客户在保税区申报 进口,完成出口、进口报关手续后,客户依据海关特定监管程序提取公司产品进行进一步 加工生产。这种模式下公司的直接客户为境内船舶制造企业,船东为外籍。
此外,报告期内,公司研发费用分别为1315.98万元、1666.63万元、2195.30万元,研发费用营业收入占比分别为6.75%、5.6%、5.72%。同期,公司销售费用营业收入占比分别为7.44%、6.05%、6.61%,高于公司研发费用营业收入占比。