
锦波生物业绩“失速”:薇旖美产品降价,核心业务营收下滑 锦波生物为何净利润下降 锦波生物2026年业绩预测细节
近日,北交所“重组胶原蛋白第一股”锦波生物(920982.BJ)披露2026年半年度报告。数据显示,2026年上半年,锦波生物实现营业收入7.71亿元,同比减少10.2%;归属于上市公司股东的净利润为2.81亿元,同比减少28.2%。
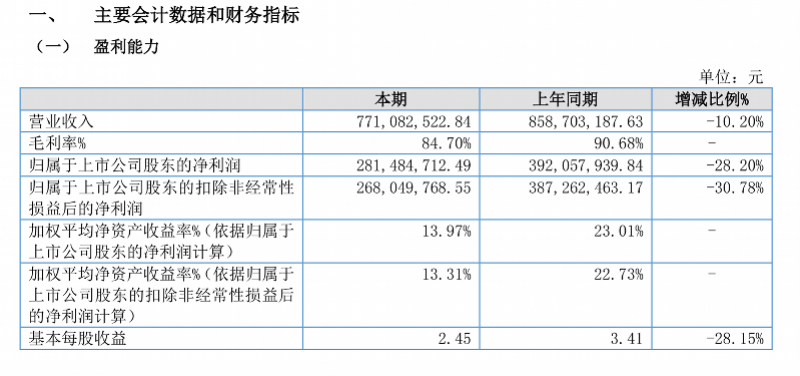
上半年营收净利润双降
医疗器械核心业务收入下滑15.95%
公开资料显示,锦波生物成立于2008年,重点开发以A型重组人源化胶原蛋白为核心成分的各类医疗器械、功能性护肤品等终端产品。
从核心业务来看,医疗器械作为公司营收基本盘,今年上半年营收为5.95亿元,同比下滑15.95%,直接拖累整体营收表现。
其中,贡献最高营收的单一材料医疗器械板块,也就是外界熟知的薇旖美系列重组Ⅲ型人源化胶原蛋白植入剂产品,收入同比下降13.23%,营业成本本期较上年同期增加141.61%。
对于单一材料医疗器械营收下滑的主要原因,锦波生物在财报中解释称,一方面,公司为回馈市场对部分产品进行了价格优惠;另一方面,报告期内,公司注射用重组人源化胶原蛋白生产车间转入固定资产但产能暂未充分释放,计入产品成本的资产折旧摊销增加,导致本期营业成本增加。
此外,今年上半年,锦波生物复合材料医疗器械营业收入本期较上年同期减少43.87%, 主要系报告期内相关业务团队调整所致。
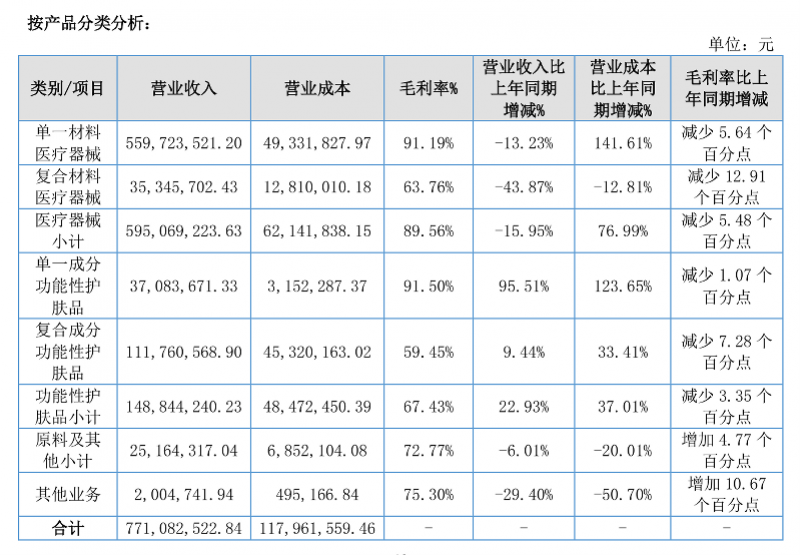
在核心医疗器械板块承压的同时,锦波生物的功能性护肤品板块期内实现营收1.49亿元,同比增长22.93%。
具体来看,单一成分功能性护肤品营业收入较上年同期增加95.51%,营业成本较上年同期增加123.65%,主要系报告期内“ProtYouth®”产品新增大主播合作,导致营业收入增长较快、营业成本同向增加。
复合成分功能性护肤品营业收入较上年同期增加9.44%,营业成本较上年同期增加33.41%,主要系报告期内大客户随着采购量提升,给予一定价格政策,营业成本增加。
“独家包揽”的市场格局被打破
薇旖美重组胶原蛋白产品降价
2021年6月,锦波生物自主研发的三类医疗器械“重组Ⅲ型人源化胶原蛋白冻干纤维”获批,成为我国首个采用新型生物材料的医疗器械产品。锦波生物曾长期占据国内重组胶原蛋白医美注射赛道的资质高地,手握三张重组人源化胶原蛋白相关三类医疗器械注册证,依托独家技术壁垒享受了赛道爆发期的红利。
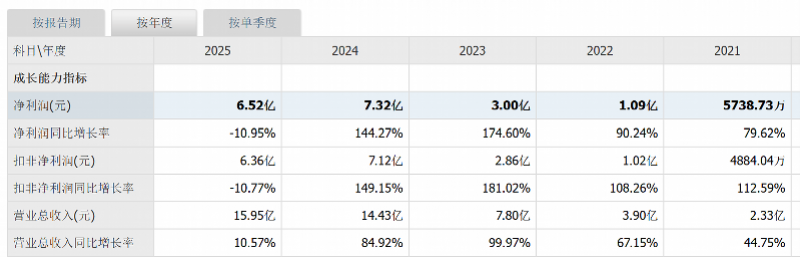
2023年7月,锦波生物在北京证券交易所上市,成为北交所“重组胶原蛋白第一股”。同年,锦波生物实现营收7.8亿元,同比增长99.96%,归母净利润3亿元,同比暴增174.6%。2024年,锦波生物营收和归母净利润分别同比增长84.92%和144.27%。
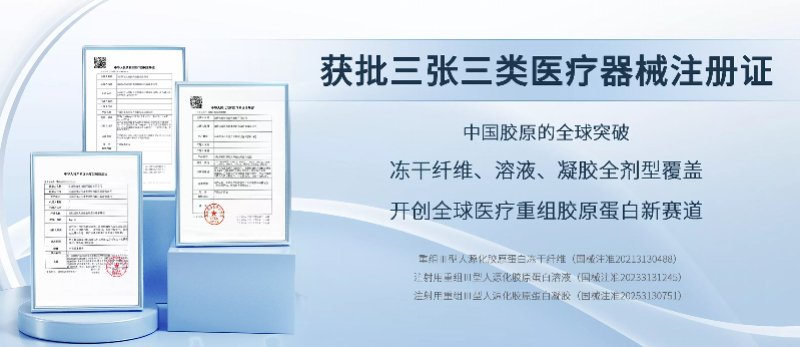
但随着巨子生物、创健医疗的重组胶原蛋白产品先后取得国家药监局批准的第三类医疗器械注册证,此前由锦波生物“独家包揽”的市场格局被打破。
锦波生物此前维持的高增长曲线自2025年便开始失速,公司全年实现营收15.95亿元,同比增长10.57%,但归母净利润为6.52亿元,同比减少10.95%,出现明显“增收不增利”局面,并且是自2021年以来首次出现年度净利润下滑。
据悉,今年4月,锦波生物与新氧宣布达成战略合作,将旗下新品“薇旖美ColPact”独家专供新氧青春诊所,定价低至1999元/支,2999元/2支,较此前6800元/支的市场指导价大幅下降。
采写:南都·湾财社记者 王蕾娜