
张瑜:地方附加税——时点、量级、空间 张瑜经济观点 张瑜跨栏个人资料
张瑜系华创证券首席经济学家、中国首席经济学家论坛成员
事项
8月28日,《中华人民共和国地方附加税法(征求意见稿)》(下称征求意见稿)向社会公开征求意见。我国地方税改革迎来新的重要进展。
主要观点
一、税种介绍:近万亿“一税两费”合并而来,有望成地方第一大独享税
(一)什么是地方附加税?由现行一税两费合并而来,随增值税消费税征收
根据征求意见稿,现行的一税两费将合并为地方附加税。
什么是一税两费?一税是城市维护建设税,两费是教育费附加、地方教育附加两项收费,一税两费都随增值税、消费税征收,应纳税额=(实际缴纳的增值税+消费税)*税率。
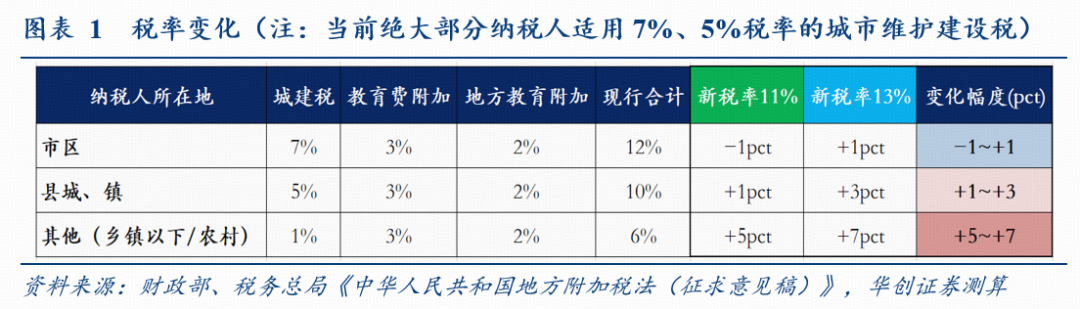
比如,一家纳税人在市区的企业,适用7%的城市维护建设税(县城、镇适用5%,农村适用1%)和5%的教育费附加(3%)、地方教育附加(2%),不考虑税费减免,当该实际企业缴纳增值税90元、消费税10元时,需要一并申报缴纳一税两费=(90+10)*(7%+5%)=12元。
(二)税率多少?11%~13%内放权地方,中值相当于加税不到一个百分点
根据征求意见稿,具体适用税率的确定和调整,由省、自治区、直辖市人民政府在11%至13%的税率幅度内提出,报同级人民代表大会常务委员会决定,并报全国人民代表大会常务委员会和国务院备案。
即理论意义上,若地方统一将税率设为中值12%,相当于现行一税两费税率提升不到一个百分点:据新华社援引业内人士测算,2025年一税两费合计的平均税率约为11.6%。
(三)规模多大?合并前9134亿,合并后有望成地方第一大独享税(2025年地方第一大独享税是对经营性房产征收的房产税,5212亿)、全国第五大税(2025年税务部门征收的四大税为国内增值税6.89万亿、企业所得税4.13万亿、国内消费税1.69万亿、个人所得税1.62万亿)。
二、时点:2027~2028年完成立法或是较合理预期
征求意见稿到立法完成的耗时:较快情景烟叶税、船舶吨税1年2个月(小税种+平移型立法),中性情景环保税1年半,较慢情景增值税近5年(大税)。
地方附加税虽是平移型立法,但考虑到其体量和信号意义,或介于较快~中性情景之间(立法≠落地,到正式施行还需数月~1年,详见正文)。
三、量级:整体、分省财力格局或均变动不大
(一)地方整体财政收入变化:或约-500~+1000亿,中值税率下或增收约315亿(测算详见正文)
(二)分省地方财政收入变化:变化区间或约-52~127亿(中值税率下或增收约2~49亿),对应地方财政自给率约-0.3~1个百分点(测算详见正文)
四、空间:三个结构观察
(一)费改税的“提质空间”
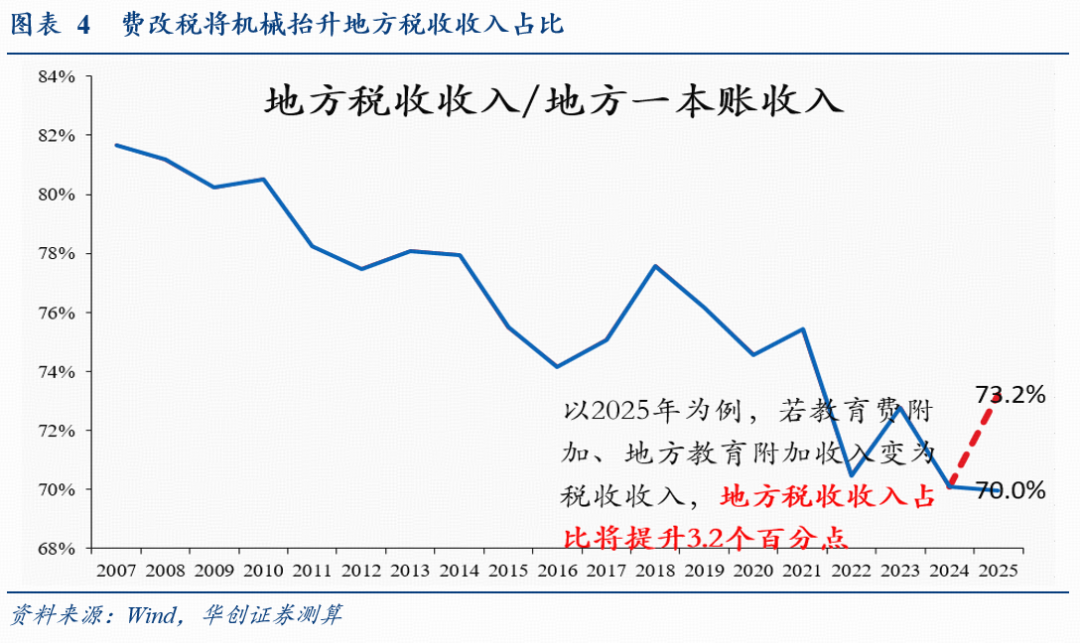
长期以来,地方税收收入占一本账收入比重被视作地方收入质量的重要指标,由于两费(2025年3964亿)当前计入非税收入下的专项收入,合并后,地方税收将对应增长约4000亿、地方税收收入占一本账收入比重将抬升3.2个百分点,但这是口径调整的机械抬升,而并非地方收入质量的有机改善。
(二)两费用途的“腾挪空间”
两费当前专款专用于教育,而征求意见稿未限制其合并后用途,地方财政是否就此腾挪出约4000亿财力?实际腾挪空间或有待观察:
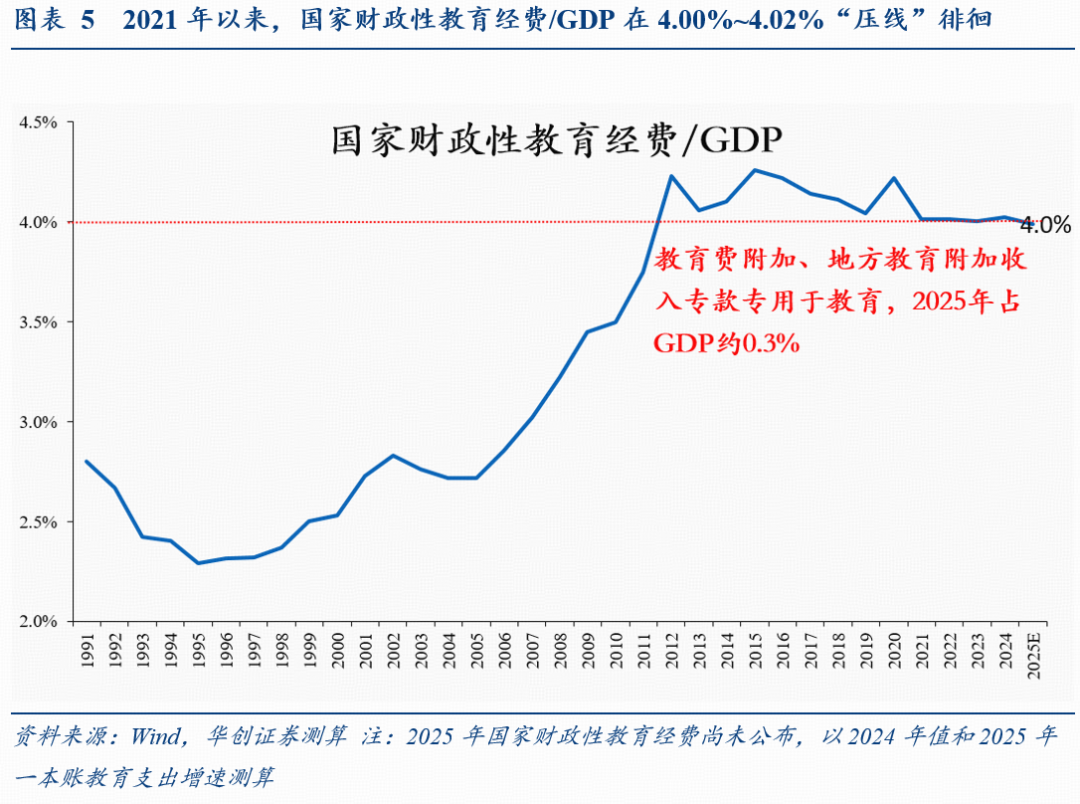
一方面,国家财政性教育经费/GDP不低于4%是我国90年代提出、自2012年来持续坚守了十多年的“红线”。2021年以来,国家财政性教育经费/GDP在4.00%~4.02%“压线”徘徊。
另一方面,“十五五”规划纲要未将国家财政性教育经费/GDP列为约束性指标,理论上存在腾挪空间。
(三)省以下的“分成空间”
合并前,一税两费多在市县级:大头城市建设维护税,各地多归市县;小头两费,各省各有不同:如河北100%地方教育附加归省级、广东地方教育附加市县征收部分省分三成。
合并后,各省或大概率按照既定规则进行税率调整,但由于征求意见稿对地方附加税的省以下分成未作规定,理论上省、市、县三级间存在重新分成的空间。
定性来看,省级或有分得更大“蛋糕”的空间。2022年《国务院办公厅关于进一步推进省以下财政体制改革工作的指导意见》指出“适度增强省级调控能力”,“将税基流动性强、区域间分布不均、年度间收入波动较大的税收收入作为省级收入或由省级分享较高比例”。
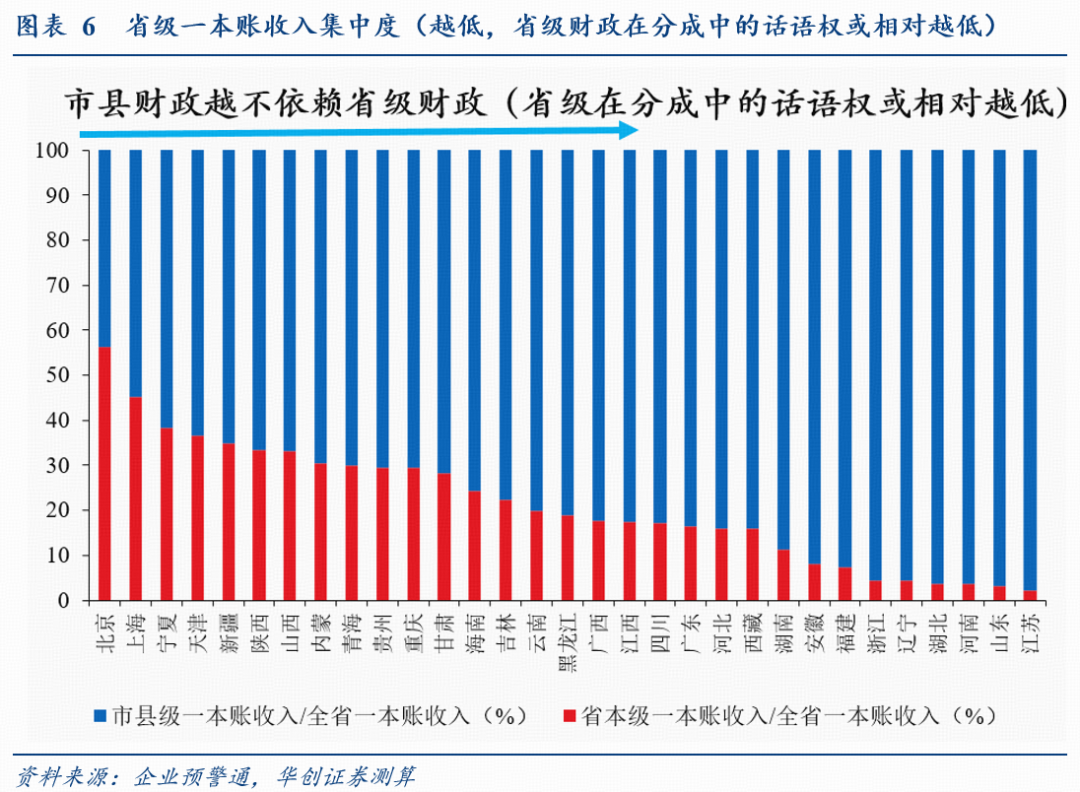
定量来看,省一级财政是否强势,可以通过省级一本账收入集中度(省本级一本账收入/全省一本账收入)观察——省级集中度越低,市县自有财力越雄厚、对省级转移支付依赖越弱,省级在新税分成中的话语权或相对越低(注:我国省以下收入划分包括税种分成、税收增量分成两大模式,不同模式下的具体分成比例又受区域间发展、资源禀赋不平衡等因素影响,各省差异巨大,收入集中度仅提供常规意义上的参考)。
风险提示:测算考虑不全面,征求意见稿非最终立法,地方财政压力超预期,地方附加税推进不及预期,统一大市场建设推进不及预期。
报告目录
报告正文
一、税种介绍:近万亿“一税两费”合并而来,有望成地方第一大独享税
(一)什么是地方附加税?由现行一税两费合并而来,随增值税消费税征收
根据征求意见稿,现行的一税两费将合并为地方附加税。
什么是一税两费?一税是城市维护建设税,两费是教育费附加、地方教育附加两项收费,一税两费都随增值税、消费税征收,应纳税额=(实际缴纳的增值税+消费税)*税率。
比如,一家纳税人在市区的企业,适用7%的城市维护建设税(县城、镇适用5%,农村适用1%)和5%的教育费附加(3%),不考虑税费减免,当该实际企业缴纳增值税90元、消费税10元时,需要一并申报缴纳一税两费=(90+10)*(7%+5%)=12元。
(二)税率多少?11%~13%内放权地方,中值相当于加税不到一个百分点
根据征求意见稿,具体适用税率的确定和调整,由省、自治区、直辖市人民政府在11%至13%的税率幅度内提出,报同级人民代表大会常务委员会决定,并报全国人民代表大会常务委员会和国务院备案。
即理论意义上,若地方统一将税率设为中值12%,相当于现行一税两费税率提升不到一个百分点:据新华社援引业内人士测算,2025年一税两费合计的平均税率约为11.6%(详见下文,注:当前绝大部分纳税人适用7%、5%税率的城市维护建设税)。
(三)规模多大?合并前9134亿,合并后有望成地方第一大独享税、全国第五大税
据新华社,“2025年,我国城市维护建设税、教育费附加、地方教育附加收入分别为5170亿元、2382亿元和1582亿元,合计9134亿元。”
合并之后,地方附加税有望成为地方第一大独享税(2025年地方第一大独享税是对经营性房产征收的房产税,5212亿)、全国第五大税(2025年税务部门征收的四大税为国内增值税6.89万亿、企业所得税4.13万亿、国内消费税1.69万亿、个人所得税1.62万亿)。
二、时点:2027~2028年完成立法或是较合理预期
地方附加税何时落地?2015年新《立法法》实施以后,凡是开征新税的,要由全国人大及其常委会制定税收法律,法定程序至少需四步(提出-审议-表决-公布),法律案提出前一般还需要2~3步准备程序(授权试点(针对重大改革)、草案起草、公开征求意见),地方附加税目前仍处于准备程序(部门起草并公开征求意见),后续法定程序耗时,有三种情景参考:
(一)较快情景:《烟叶税法》、《船舶吨税法》——1年2个月
两个平移型立法[1]的小税种《烟叶税法》、《船舶吨税法》:同为2016年10月部门公开征求意见,2017年12月二审通过,历时1年2个月(2018年7月1日施行)。
(二)中性情景:《环境保护税法》——1年半
新《立法法》后打头阵的《环境保护税法》:从2015年6月国务院法制办公开征求意见稿到2016年12月二审通过历时1年半(2018年1月1日正式施行)。
(三)较慢情景:《增值税法》——5年
第一大税、经历三审的《增值税法》:由2019年末财政部公开征求意见到2024年12月通过历时近5年(2026年1月1日正式施行)。
地方附加税虽是平移型立法,但考虑到其体量和信号意义,或介于较快~中性情景之间,即2027~2028年完成立法或是较合理预期(立法≠落地,到正式施行还需数月~1年)。
[1]法工委王瑞贺:“(烟叶税法、船舶吨税法)这次主要是把原来的条例平移上升为法律,没有涉及到税制改革,没有对原来正在实行的法律制度做大的调整。”
三、量级:整体、分省财力格局或均变动不大
(一)地方整体财政收入变化:或约-500~+1000亿,中值税率下或增收约315亿
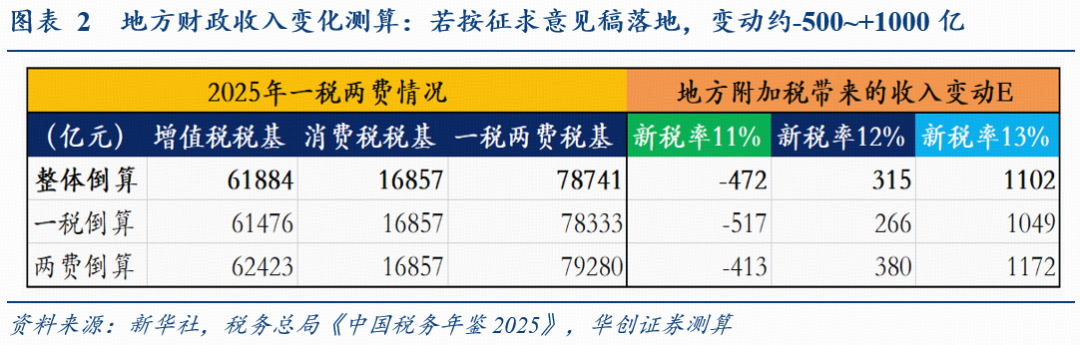
地方整体来看,地方附加税若按征求意见稿落地,地方财政收入前后变动幅度有限,或约-500~+1000亿,中值税率下或增收约315亿。
如新华社援引业内人士测算,“以2025年三项税费收入数据测算,城市维护建设税平均税率约为6.6%;加上教育费附加、地方教育附加的征收率,三项税费合计的平均税(费)率约为11.6%。地方附加税实行11%至13%的幅度税率,其中间值与三项税费合计的平均税(费)率基本相当。”
具体按应纳税额=(实际缴纳的增值税+消费税)*税率测算,11%~13%税率对应的地方附加税范围=9134/11.6%(倒算还原2025年实际缴纳的增值税+消费税)*11%~13%=8662~10256亿,较2025年一税两费变动为(8662-9134)~(10256-9134)=-472亿~1102亿(注:作为验证,用城市维护建设税/6.6%和两费合计/5%倒算也可还原税基,测算误差在数十亿量级,详见表2)。
(二)分省地方财政收入变化:或约-52~127亿(中值税率下或增收约2~49亿),对应地方财政自给率约-0.3~1个百分点
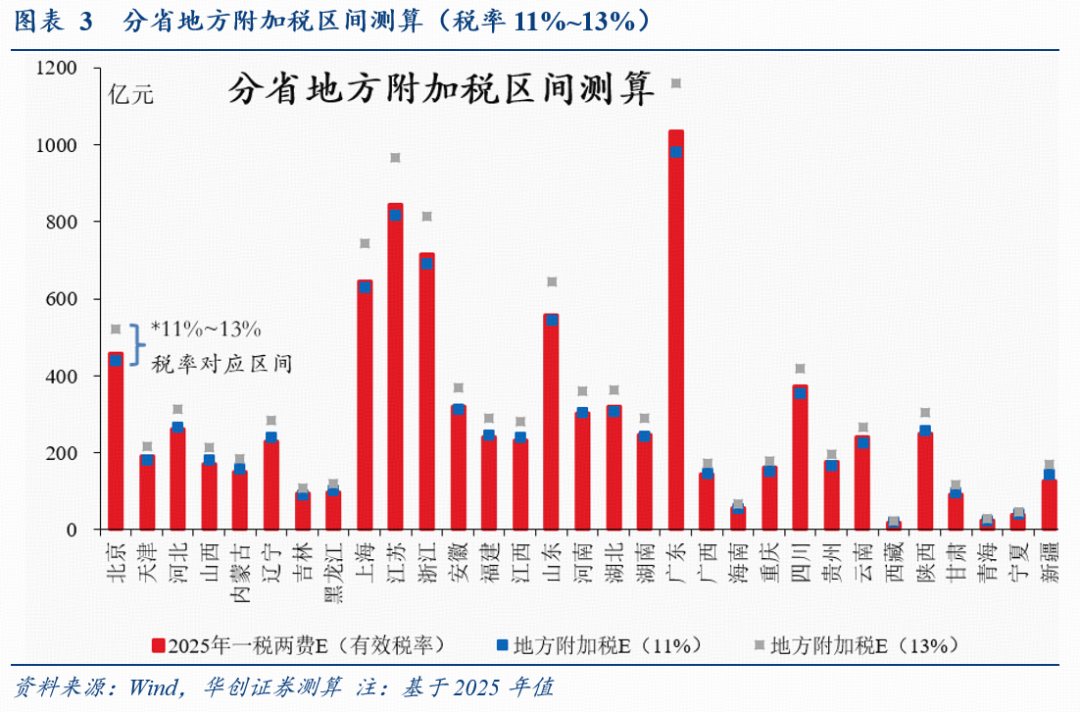
分省来看,地方财政收入前后变动幅度有限:11%~13%税率下,各省财政收入变动约-52亿~127亿(图3,中值税率下或增收约2~49亿),对应各省地方财政自给率(地方本级一本账收入/地方一本账预算支出)变动约-0.3~1个百分点。
四、 空间:三个结构观察
(一)费改税的“提质空间”
长期以来,地方税收收入占一本账收入比重被视作地方收入质量的重要指标,由于两费(2025年3964亿)当前计入非税收入下的专项收入,合并后,地方税收将对应增长约4000亿、地方税收收入占一本账收入比重将抬升3.2个百分点,但这是口径调整的机械抬升,而并非地方收入质量的有机改善。
(二)两费用途的“腾挪空间”
两费当前专款专用于教育,而征求意见稿未限制其合并后用途,地方财政是否就此腾挪出约4000亿财力?实际腾挪空间或有待观察:
一方面,国家财政性教育经费/GDP不低于4%是我国90年代提出、自2012年来持续坚守了十多年的“红线”[2],2026年6月印发的《教育发展“十五五”规划》也提出“保证国家财政性教育经费支出占国内生产总值比例高于4%”。2021年以来,国家财政性教育经费/GDP在4.00%~4.02%“压线”徘徊。
另一方面,“十五五”规划纲要未将国家财政性教育经费/GDP列为约束性指标,理论上存在腾挪空间。
(三)省以下的“分成空间”
合并前,一税两费多在市县级:大头城市建设维护税,各地多归市县;小头两费,各省各有不同:如河北100%地方教育附加归省级、广东地方教育附加市县征收部分省分三成。
合并后,各省或大概率按照既定规则进行税率调整,但由于征求意见稿对地方附加税的省以下分成未作规定,理论上省、市、县三级间存在重新分成的空间。
定性来看,2022年《国务院办公厅关于进一步推进省以下财政体制改革工作的指导意见》指出“适度增强省级调控能力”,“将税基流动性强、区域间分布不均、年度间收入波动较大的税收收入作为省级收入或由省级分享较高比例”。
定性来看,省级或有分得更大“蛋糕”的空间。2022年《国务院办公厅关于进一步推进省以下财政体制改革工作的指导意见》指出“适度增强省级调控能力”,“将税基流动性强、区域间分布不均、年度间收入波动较大的税收收入作为省级收入或由省级分享较高比例”。
定量来看,省一级财政是否强势,可以通过省级一本账收入集中度(省本级一本账收入/全省一本账收入)观察——省级集中度越低,市县自有财力越雄厚、对省级转移支付依赖越弱,省级在新税分成中的话语权或相对越低(图6,注:我国省以下收入划分包括税种分成、税收增量分成两大模式,不同模式下的具体分成比例又受区域间发展、资源禀赋不平衡等因素影响,各省差异巨大,收入集中度仅提供常规意义上的参考)。
[2] 1993年2月13日,中共中央、国务院印发《中国教育改革和发展纲要》,正式提出“逐步提高国家财政性教育经费支出占国民生产总值的比例,本世纪末达到百分之四”。
2006年,《中共中央关于构建社会主义和谐社会若干重大问题的决定》中提出:“保证财政性教育经费增长幅度明显高于财政经常性收入增长幅度,逐步使财政性教育经费占国内生产总值的比例达到4%。”(4%是《决定》中唯一一个数字性指标)。
2012年两会期间,国务院总理温家宝在作政府工作报告时提出,2012年中央财政已经按全国财政性教育经费支出占国内生产总值的4%编制预算,地方财政也要相应安排,确保实现这一目标。
具体内容详见华创证券研究所9月8日发布的报告《地方附加税:时点、量级、空间》。