
五折员工持股计划出炉!医美茅强力维稳,难掩大单品失速困局 五折员工持股计划出炉!医美茅强力维稳,难掩大单品失速困局

本报(chinatimes.net.cn)记者王瑜 于娜 北京报道
2026年9月9日盘后,医美龙头爱美客(SZ:300896)披露员工持股计划,拟以约二级市场五折的价格(48.29 元/股)向不超过 189 名核心骨干转让公司2023年回购的116.59万股股份,并设定2026—2027年营收考核目标,试图通过绑定核心人员利益稳住基本盘。
作为曾经的A股“医美茅”,爱美客早已告别高增长:2025年首现年度营收、净利润双降,2026上半年业绩延续下滑趋势,营收、归母净利润分别下降6.42%、24.84%,核心大单品营收降幅超20%。
医美龙头的转型闯关已然进入关键攻坚期。
五折持股计划出炉
此次爱美客推出的2026年员工持股计划,是公司本年度规模最大、约束性最强的激励方案。据公告内容,本次持股计划标的股票总数不超过116.59万股,占公司总股本比例0.39%,参与对象涵盖公司董事、高管、中层管理人员及核心技术业务人员,合计不超过189人,覆盖公司核心经营与研发骨干团队。
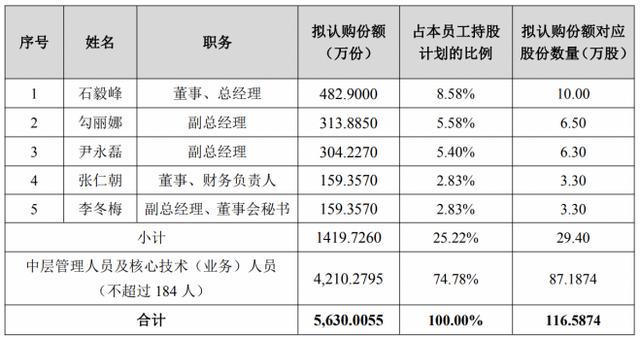
本次员工持股计划的股份来源为公司回购专用账户,截至2023 年 12 月 7 日,公司通过回购股份专用证券账户以集中竞价方式累计回购公司股份 1,165,874 股,占公司当时总股本的 0.54%,最高成交价为440.55 元/股,最低成交价为 277.62 元/股,成交总额为 399,685,203 元。
按照公告,此次员工持股计划的受让价格为48.29元/股,仅为公告前夕二级市场股价的五成左右。
更值得关注的是这份计划绑定的业绩考核目标。公告披露,员工持股计划的业绩考核年度为2026至2027年,2026年营收目标不低于25.75亿元,2026至2027年累计营收目标不低于54.09亿元。对照公司2025年24.53亿元的营收基数,25.75亿元的目标意味着不到5%的增长。和君咨询医药医疗事业部高级咨询师史天一向《华夏时报》记者表示,在业绩承压的大背景下,该目标充分考虑了公司与市场情况,属于留有余地的稳健设定。《华夏时报》记者就考核制定规则等问题联系爱美客董秘办,截至发稿未收到回复。
盘古智库高级研究员江瀚向记者表示,爱美客此时推出员工持股计划,最直接的动因是连续多个季度业绩承压,核心产品收入持续下滑,公司需要通过绑定核心人员利益,稳住基本盘,避免核心团队在行业调整期出现流失。其次,公司正处于从单一填充剂龙头向全品类医美解决方案提供商转型的关键节点,肉毒、射频设备等新品集中在下半年落地,新业务线的推进需要核心员工有更强的执行动力,持股计划刚好能匹配这个阶段的组织需求。
不过江瀚表示,此次员工持股方案的激励作用有限,只能在组织内部起到托底效果,没法直接对冲外部行业竞争加剧、核心产品被竞品分流的大趋势,最终效果还要看后续新品商业化的实际进展,不是单靠激励就能完全扭转业绩走势。
近年来,爱美客股价从历史高点563元/股大幅回撤,2023年至今年,股价跌幅分别为47.47%、12.65%、20.10%、35.90%,截至9月10日收盘,爱美客股价报收于88.85元,相较于最高价跌去超8成。
营收利润双降
员工持股计划释放的利好,也难掩爱美客的业绩颓势。财报数据显示,公司上半年实现营业收入12.16亿元,同比下滑6.42%;归母净利润5.93亿元,同比大幅下滑24.84%,营收、净利润双双下滑,且利润跌幅远超营收跌幅,标志着公司躺赢式增长时代彻底落幕。
马来西亚思特雅大学商学院营销学教授欧程曦向记者指出,业绩承压源于行业竞争加剧、产品注册证红利消退及价格战分流客户。
长期以来,爱美客业绩高度依赖溶液类注射产品“嗨体”、凝胶类注射产品“濡白天使”两大爆款单品,依托医美行业早期牌照稀缺壁垒,独享细分赛道垄断红利。但随着近年医美上游审批提速,行业牌照壁垒坍塌,大量同质化填充针剂、再生材料密集获批上市,市场从增量红利全面进入存量内卷阶段。今年上半年,公司核心支柱产品溶液类产品营收同比暴跌20.51%;凝胶类注射产品营业收入下降23.08%,两大核心单品同步走弱,直接导致公司整体营收承压。
而公司正处于转型期,费用端出现刚性攀升。为应对激烈的市场内卷、推广肉毒毒素、毛发健康等全新管线产品,公司持续加大终端渠道铺设、市场教育与新品推广投入,2026年上半年销售费用同比暴涨62.89%,销售费用率大幅攀升至19.3%。值得注意的是,公司当期毛利率仍稳定在92.5%,史天一认为,这说明公司产品仍具强定价权。在他看来,该毛利率水平远高于一般制造业,说明爱美客在医美上游材料领域的技术壁垒和品牌溢价依然稳固,但毛利率微降,反映出行业竞争加剧下价格优势正面临挑战。
行业格局迭代是爱美客业绩变脸的底层逻辑。过去数年,医美上游三类器械审批严苛、新品落地周期漫长,合规产品供给稀缺,爱美客凭借独家单品布局,无需参与价格内卷即可稳定获取高额利润。但目前,新品审批速度显著加快,赛道供给过剩、同质化竞争加剧,叠加终端医美机构价格战持续蔓延,单一产品垄断红利消失。过往依靠牌照壁垒、单品驱动的粗放增长模式失效,而公司全新的肉毒、防脱生发等新品尚处于培育期,短期无法弥补大单品下滑缺口,最终形成营收下滑、利润大跌的被动局面。
当前爱美客正处于上市以来最关键的转型十字路口,公司用员工持股计划绑定长期业绩、稳定市场与团队信心,而大单品基本盘持续收缩、当期业绩、估值承压的现实困境难以在短期解决。未来,公司能否依托肉毒、毛发健康等新品搭建第二增长曲线,兑现激励考核目标,化解大单品失速危机,将直接决定其估值修复空间与行业龙头地位。
责任编辑:姜雨晴 主编:陈岩鹏
上一篇:ST棕榈:因串通投标被罚292.5万元,违法转包处罚待定 st棕榈股份最新消息 st棕榈会不会被立案
下一篇:支付宝“看一下支付” 要升级了!首次支持虹膜识别,误识率低于百万分之一 支付宝看一下支付订单 支付宝看一下支付需要用nfc吗